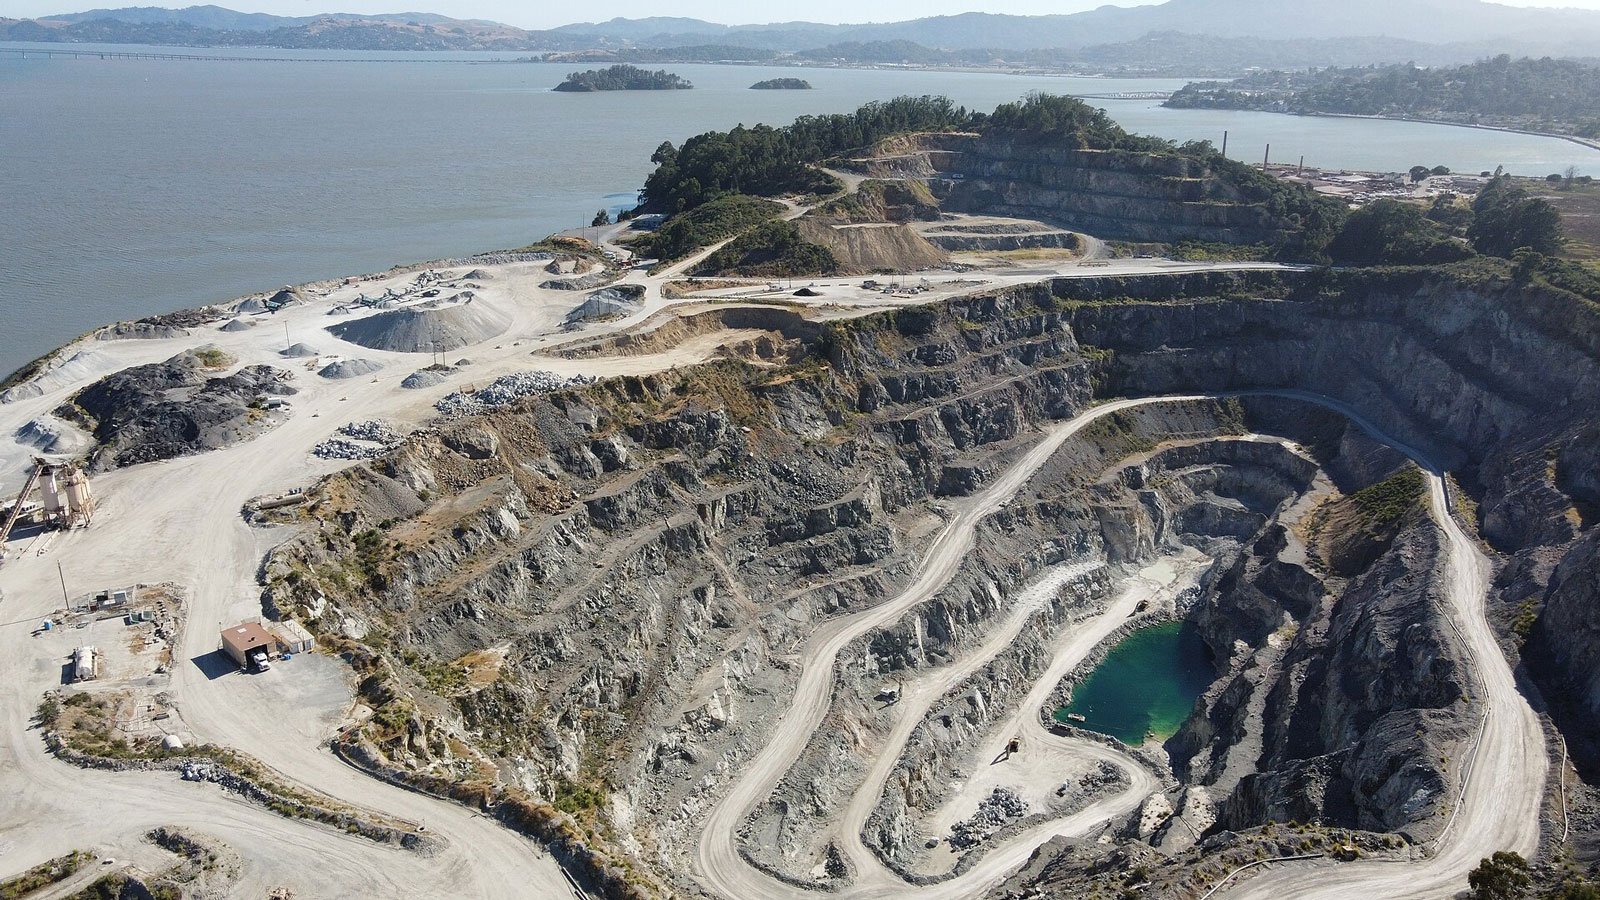
Для американской нерудной отрасли характерны все ключевые тенденции, которые сегодня определяют общее развитие производителей нерудных материалов. Есть здесь схожие моменты с российским рынком, но в целом картина существенно отличается.
Разбираемся, как сегодня выглядит рынок нерудных материалов США, с какими проблемами он сталкивается и какие у него перспективы.
Динамика производства
Объём производства щебня в последние годы демонстрирует стабильную динамику — без резких колебаний и скачков. При этом производители отмечают, что отрасль не находится на пике: значительный потенциал роста сохраняется в жилищном и промышленном строительстве.
По данным Геологической службы США (U.S. Geological Survey, USGS), в 2025 году в стране произведено 2,33 млрд тонн нерудных материалов, что на 1% меньше, чем в 2024 году.
В первом полугодии 2026 года добыча нерудных материалов составила 1,16 млрд тонн. Рост к аналогичному периоду прошлого года составил 5,8%.
Что касается щебня, то в 2025 году производство составило 1,47 млрд тонн, снижение к 2024 году составило 2%.
По итогам января–июня 2026 года производство щебня достигло 714 млн тонн, что на 6,4% выше показателя за аналогичный период 2025 года.

Компании
Рынок нерудных материалов США крайне неоднороден. Здесь присутствуют международные гиганты и крупные американские компании. При этом более 50% предприятий принадлежат частным, зачастую семейным фирмам малого и среднего бизнеса.
Крупнейшим производителем нерудных материалов США являются CRH Americas Materials. Более 1,2 тыс. производственных объектов компании, включая карьеры щебня и песка, а также заводы по производству асфальта и бетона, работают в 45 штатах США и двух провинциях Канады. Годовая добыча нерудных материалов CRH составляет более 265 млн тонн.
В тройку производителей также входят Vulcan Materials и Martin Marietta.
Vulcan Materials объединяет более 420 производственных объектов в 25 штатах США, включая 71 завод по производству асфальта и 76 заводов по производству бетона. В 2025 году компания добыла 226,8 млн тонн нерудных материалов.
Martin Marietta включает около 570 производственных объектов в 26 штатах США, Канаде и Карибском бассейне, суммарная годовая добыча которых превышает 200 млн тонн нерудных материалов.
В десятку крупнейших производителей также входят:
- Holcim US (в 2025 году североамериканский бизнес выделен в независимую компанию Amrize) — 462 объекта по производству нерудных материалов в США, Канаде и Ямайке. В 2025 году компания произвела 118,9 млн тонн нерудных материалов.
- Summit Materials (в 2025 году компания приобретена другим крупным производителем Quikrete) — 237 щебеночных и песчаных карьеров в США и Канаде. Годовая добыча нерудных материалов составляет более 60 млн тонн.
- Cemex USA — около 50 карьеров, 8 цементных заводов, 280 заводов товарного бетона. Годовая добыча щебня составляет более 45 млн тонн.
- Heidelberg Materials — около 250 производств нерудных материалов в США и Канаде. Годовая добыча щебня составляет более 55 млн тонн.
- Knife River — 182 объекта по производству нерудных материалов, 106 заводов товарного бетона, 51 завод по производству асфальта в 14 штатах США. Годовая добыча нерудных материалов составляет более 32 млн тонн.
- Granite Construction — 35–45 карьеров по добыче нерудных материалов, 40 заводов по производству асфальта и 125 заводов товарного бетона. Годовая добыча нерудных материалов составляет более 22 млн тонн.
- Teichert — более 15 карьеров. Производство нерудных материалов превышает 20 млн тонн в год.
Рынок нерудных материалов США демонстрирует высокую динамику на фоне растущего спроса на качественную продукцию. В отрасли активно идёт процесс консолидации: это проявляется в масштабных сделках по слиянию и поглощению, которые позволяют компаниям наращивать производственные мощности, расширять географию поставок и укреплять рыночные позиции.
Позитивная динамика финансовых показателей крупнейших игроков создаёт для этого необходимую ресурсную базу. Устойчивая рентабельность и рост выручки обеспечивают свободный денежный поток, который компании направляют на приобретение активов и реализацию стратегий экспансии — в том числе через сделки слияний и поглощений.
При этом значительный сегмент частных компаний малого и среднего бизнеса в структуре рынка формирует для крупных игроков устойчивый набор целевых активов. Это даёт возможность расширять присутствие на рынке — в том числе за счёт точечных приобретений.
Летом 2026 года за восемь дней были заключены две крупнейшие в истории отрасли сделки по слиянию и поглощению.
В рамках более крупной из них Martin Marietta объединилась с Lhoist North America за 13,5 млрд долларов. CRH, в свою очередь, договорилась о покупке Arcosa примерно за 8,5 млрд долларов.
Lhoist North America управляет сетью из 20 карьеров и производственных объектов, а также 45 распределительных терминалов.
В структуру Arcosa входит 109 карьеров и складов, 9 асфальтобетонных заводов и 19 терминалов по всей территории США. В 2025 году компания отгрузила около 35 млн тонн нерудных материалов. После завершения объединения годовой объём производства CRH превысит 300 млн тонн.
Все четыре компании, участвовавших в сделках, входят в число крупнейших производителей нерудных материалов США. Три из четырёх компаний (Martin Marietta, CRH и Lhoist North America) входят в ведущую группу производителей щебня.
По оценке экспертов, текущие сделки не просто кардинально меняют ситуацию на рынке производителей, но и отражают высокий уровень уверенности компаний в устойчивом росте спроса на нерудные и строительные материалы — как в государственном, так и в частном секторе.
Драйвером роста в государственном сегменте выступают масштабные пятилетние инфраструктурные программы: основные ожидания рынка связаны именно с их принятием и реализацией.
Частный сектор, в свою очередь, наращивает спрос за счёт развития нескольких перспективных направлений — строительства центров обработки данных (ЦОД), жилищного строительства, а также оншоринга, то есть возвращения промышленных мощностей в страну происхождения компании.
Программы по развитию инфраструктуры
«Закон об инвестициях в инфраструктуру и создание рабочих мест» (Infrastructure Investment and Jobs Act, IIJA), рассчитанный на реализацию в 2021–2026 годах, обеспечил масштабное обновление транспортной и иной инфраструктуры страны. Этот пакет инвестиций стал крупнейшим в сфере инфраструктуры США за последние десятилетия.
На строительство и ремонт автомагистралей в рамках закона выделили 350 млрд долларов. Распределение средств между штатами осуществлялось по закреплённым в законе формулам; дополнительно часть бюджета направили на конкурентные грантовые программы — финансирование отдельных приоритетных проектов, прошедших специальный отбор.
Из общего объёма финансирования в размере 1,2 трлн долларов, предусмотренных законом, средства также выделялись на развитие железных дорог, портов, аэропортов, внутренних водных путей и т. д.
Реализация закона дала мощный импульс отрасли нерудных материалов: выросли объёмы продаж, увеличилось число рабочих мест, в том числе требующих высокой квалификации.
В 2027 году «Закон об инвестициях в инфраструктуру и создание рабочих мест» должна заменить новая инициатива.
В настоящее время ведётся работа над разработкой и принятием BUILD America 250 Act или «Закона о создании непревзойденной инфраструктуры и долгосрочном развитии к 250–летию Америки» (Building Unrivaled Infrastructure and Long-term Development for America's 250th Act).
Законопроект предполагает выделение на базовые программы развития дорожной инфраструктуры порядка 580 млрд долларов в 2027–2031 годах. Это существенно больше, чем предусмотрено в рамках действующего закона IIJA.
«Этот законопроект о продлении финансирования наземного транспорта на пять лет на сумму 580 млрд долларов критически важен для нашей отрасли и национальной экономики, — отметила президент и генеральный директор Национальная ассоциация производителей камня, песка и гравия (National Stone, Sand & Gravel Association, NAPA) Мишель Стэнли. — Он гарантирует долгосрочное финансирование, необходимое для успешного планирования, строительства и реализации проектов по развитию транспортной инфраструктуры Америки. В свою очередь, это окажет положительное влияние на всю страну за счёт поддержки различных видов экономической деятельности. Каждый доллар прибыли в сфере производства строительных материалов создает еще 4,95 доллара прибыли в других отраслях».
Центры обработки данных
В последние годы развитие центров обработки данных (ЦОД) стало одним из ключевых драйверов строительной активности и важнейшим фактором роста спроса на нерудные материалы, цемент и бетон.
По данным Бюро переписи населения США (United States Census Bureau, USCB), в апреле 2026 года расходы на строительство ЦОД в стране впервые превысили 50 млрд долларов в год и составили 2,3% всех строительных расходов. Частные инвестиции в ЦОД превзошли федеральные расходы на содержание всей транспортной инфраструктуры страны. Это самая быстрорастущая крупная категория строительства в США.
По данным исследовательского центра Pew Research Center, в 2026 году в стране действуют более 3 тыс. центров обработки данных, ещё свыше 1,5 тыс. находятся в стадии строительства. К концу 2025 года установленная мощность ЦОД в Северной Америке достигла 39 ГВт, ещё 35 ГВт строятся.
При этом центры обработки данных распределены по территории страны крайне неравномерно. На Юге США сосредоточено больше всего объектов — 1 209 действующих и 287 запланированных, что составляет 48,5% всех ЦОД страны. За Югом следует Запад, меньше всего объектов на Северо-Востоке. Это делает южные и западные штаты перспективными для производителей нерудных материалов, т. к. строительство ЦОД формирует долгосрочный и масштабный спрос на их продукцию.
Гипермасштабный ЦОД среднего размера определяется как объект мощностью 50 МВт. Площадь самого здания обычно составляет 9–28 тыс. кв. м, а окружающая инфраструктура — подстанции, резервные генераторы, системы охлаждения, подъездные пути, инженерные сети — занимает от 200 тыс. до 800 тыс. кв. м и более.
Потребность в материалах колоссальна. В CRH Americas Materials отмечают, что на строительство только одного дата-центра в Техасе площадью более 340 тыс. кв. м компания планирует поставить более 3 млн тонн нерудных материалов. По данным Cemex, для одного объекта мощностью 60 МВт под задачи искусственного интеллекта в Хьюстоне потребовалось около 35 тыс. куб. м бетона в год.
Гипермасштабные ЦОД строятся поэтапно: первая очередь, затем через полгода — вторая, ещё через полтора года — третья. Каждое здание повторяет базовую конфигурацию, а инфраструктура пропорционально расширяется. Это требует стабильных поставок строительных материалов в течение нескольких лет.
Подрядчики, а зачастую и собственные строительные команды провайдеров ЦОД, предъявляют к продукции строгие требования: обязательны сертификаты качества и чёткое соблюдение протоколов поставки на всех этапах строительства. Смена поставщика в ходе реализации проекта несёт существенные риски — от отклонения по характеристикам материалов до сбоев в графике работ, — поэтому заказчики стремятся избегать такой ситуации. Для производителей нерудных материалов такой подход открывает перспективы заключения долгосрочных контрактов со стабильным объёмом поставок.
Проблемы
Отрасль нерудных материалов в США сталкивается с комплексом взаимосвязанных проблем, ограничивающих её устойчивость и темпы роста.
К числу ключевых макроэкономических рисков относятся волатильность цен на энергоносители, геополитическая и тарифная неопределённость, а также изменения в федеральной политике — в частности, предстоящее истечение срока действия «Закона об инвестициях в инфраструктуру и создании рабочих мест» и риск непринятия новой программы развития инфраструктуры.
Существенное давление на экономику отрасли оказывает рост цен на топливо: он напрямую увеличивает транспортные издержки и способствует повышению тарифов, которые компании вынуждены перекладывать на потребителей.
Дополнительными барьерами выступают логистические сложности. К ним относятся инфраструктурные узкие места и неравномерное распределение производственных и потребляющих объектов, а также нарастающие инфраструктурные вызовы: ограничение движения по мостам, введение платы за въезд в перегруженные районы и общий тренд на разгрузку автомобильных дорог в мегаполисах и их окрестностях.
Эти факторы повышают актуальность развития внутренней водной инфраструктуры для перевозок нерудных материалов — особенно в северо‑восточных регионах страны, где расположены Великие озёра.
При этом текущие объёмы водных перевозок демонстрируют негативную динамику: по данным Ассоциации перевозчиков Великих озёр (Lake Carriers’ Association, LCA), в 2025 году объём перевозок нерудных материалов по Великим озёрам снизился на 5,9% — до 26,6 млн тонн, что на 6,7% ниже среднего показателя за пять лет.
Особую проблему представляет нехватка специалистов, которая во многом обусловлена ужесточением иммиграционного контроля: ограничения на приток рабочей силы напрямую снижают обеспеченность отрасли кадрами.
Неблагоприятные погодные условия — в частности, ураганы и торнадо — дополнительно дестабилизируют операционную деятельность производителей в ряде регионов США, приводя к колебаниям объёмов производства и срыву графиков поставок.